外资出逃、权重承压与结构分化 从计算机及通讯设备租赁视角看当前操作策略
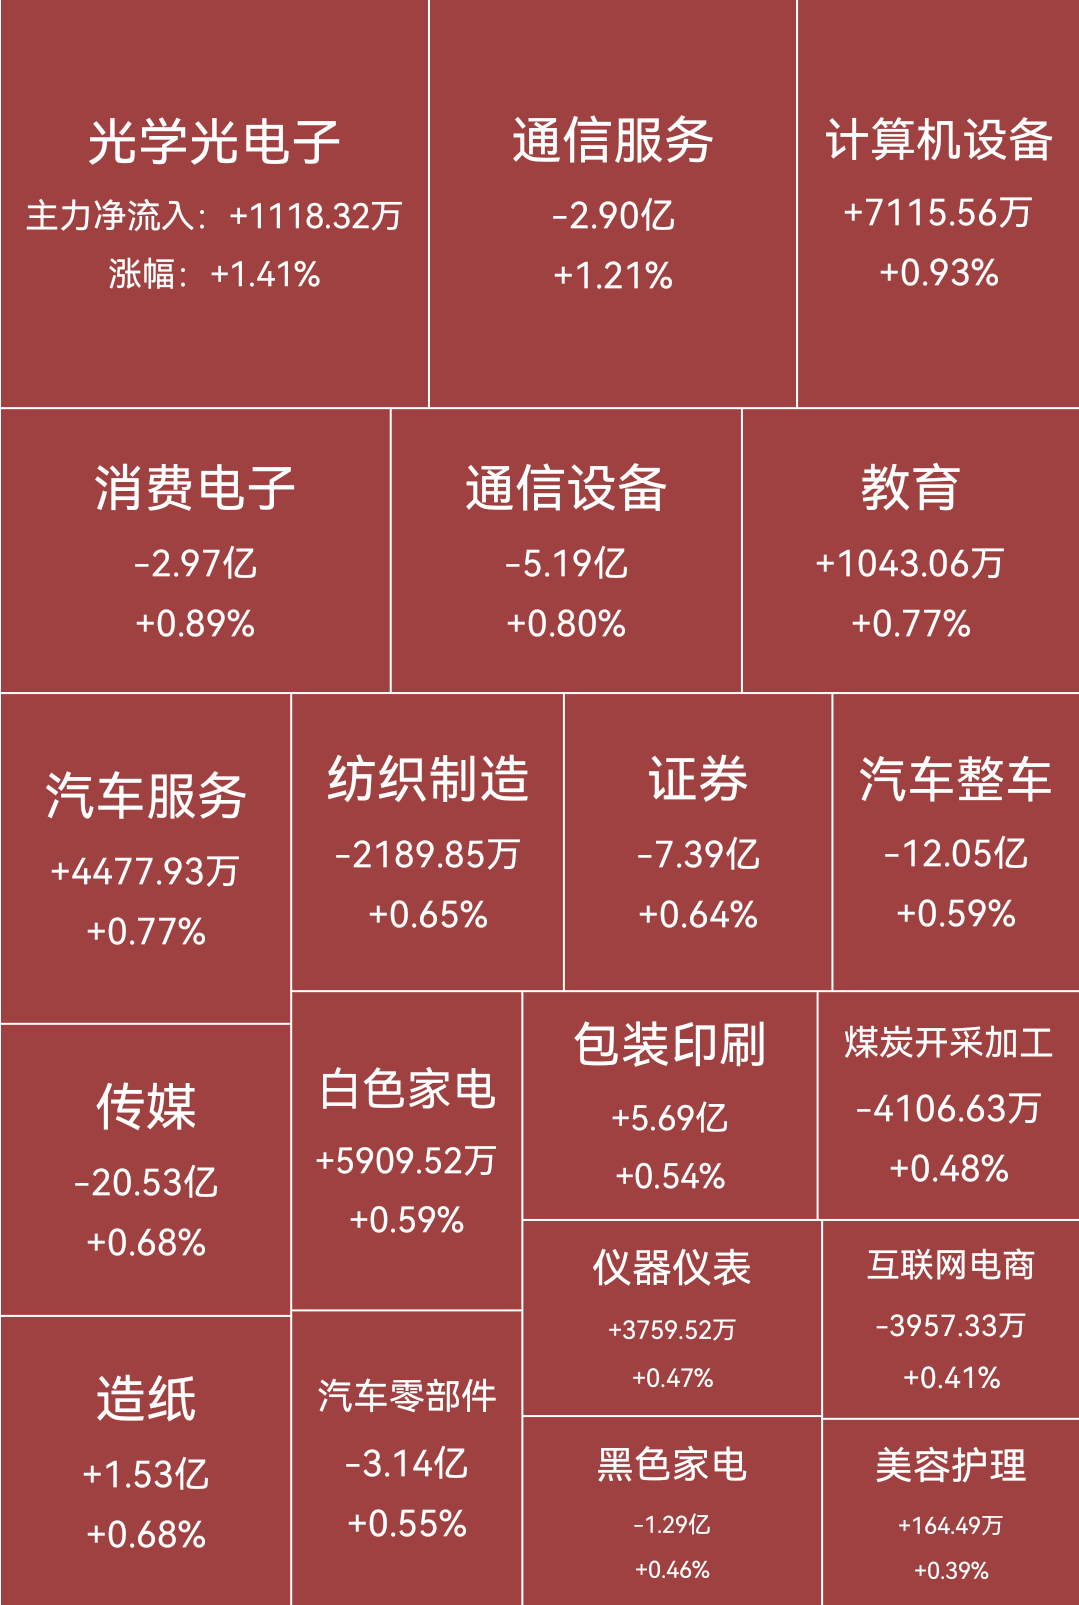
近期市场情绪再度承压,外资出现阶段性大幅出逃,白酒、保险、基建等权重板块集体走低,拖累主要指数表现。与此以计算机及通讯设备租赁为代表的部分科技与轻资产方向却呈现出抗跌甚至逆势活跃的特征。面对这种“指数弱、结构强”的格局,投资者应当如何理解与应对?
需要厘清外资流出的性质。外资大幅出逃往往并非孤立事件,通常与海外流动性收紧、汇率波动、地缘风险升温以及全球风险偏好下降有关。白酒、保险、基建作为外资传统重仓或低估值防御板块,在资金撤离时首当其冲。白酒面临消费复苏节奏偏缓与估值中枢下移的双重压力;保险受利率下行与投资收益预期拖累;基建则受地方财政与项目开工节奏影响,短期缺乏催化。因此,这些板块的走低更多是资金面与基本面预期共同作用的结果,而非单纯的错杀。
计算机及通讯设备租赁方向的相对强势,反映的是市场资金在寻找“确定性成长”与“轻资产避风港”。计算机及通讯设备租赁属于典型的To B服务模式,具备几个优势:一是资本开支相对可控,不依赖大规模重资产投入;二是受益于企业数字化、云计算、AI算力需求扩张,租赁模式可降低企业一次性采购压力;三是现金流相对稳定,部分公司具备类SaaS的订阅属性。在外资撤离权重股、内资主导结构性行情的背景下,这类方向更容易获得活跃资金关注。
当前应该如何操作?
第一,控制总体仓位,避免在指数下行通道中盲目抄底权重股。外资流出往往具有惯性,白酒、保险、基建的企稳需要看到量能萎缩、汇率稳定或政策对冲信号。在没有明确止跌信号前,不宜重仓押注“估值低就一定涨”。
第二,将注意力转向结构性机会,尤其是计算机及通讯设备租赁相关方向。可重点筛选具备以下特征的公司:客户以大型企业或政府为主、租赁合同期限较长、设备利用率与续约率稳定、经营现金流健康、负债结构合理。若公司同时叠云计算、AI服务器、通讯基站等租赁场景,则更符合产业趋势。
第三,采取“哑铃型”配置思路。一端是低估值、高股息且外资占比已经明显下降的防御品种,用于降低组合波动;另一端是计算机及通讯设备租赁等轻资产成长方向,用于捕捉结构性进攻机会。中间可以保留部分现金,以应对市场进一步波动。
第四,操作节奏上宜“分批、低吸、不追高”。计算机及通讯设备租赁方向若短期涨幅过大,需警惕交易拥挤度上升。可等待回调至中期均线附近或缩量整理时再考虑分批介入。对于白酒、保险、基建,若已深套,不建议在恐慌中割肉,可等待反弹后再优化持仓结构。
第五,密切跟踪两个关键信号:一是外资流向是否出现拐点,可通过北向资金或EPFR数据观察;二是国内政策是否在消费、基建、资本市场方面出台超预期举措。若外资回流且权重板块企稳,市场风格可能阶段性再平衡;若外资持续流出,则结构性行情仍将围绕计算机、通讯设备租赁、半导体等科技轻资产方向展开。
外资大幅出逃带来的是风险,也是风格切换的契机。与其在白酒、保险、基建的下跌中反复纠结,不如正视资金流向变化,从计算机及通讯设备租赁等具备产业逻辑与现金流支撑的方向中寻找阿尔法。操作上保持耐心与纪律,不赌指数单边反转,而是陪伴真正有租赁需求扩张与盈利改善的公司成长。
如若转载,请注明出处:http://www.yzlwxq.com/product/25.html
更新时间:2026-10-24 07:39:14